1. Giao dịch OTC trong thị trường hàng hóa là gì?
OTC (Over-the-Counter), hay giao dịch phi tập trung, là hình thức giao dịch phái sinh hàng hóa trong đó các bên trực tiếp đàm phán và thỏa thuận về hàng hóa cơ sở cũng như các điều khoản của hợp đồng. Việc thanh toán có thể được thực hiện song phương giữa hai bên hoặc thông qua Trung tâm thanh toán bù trừ trên cơ sở tự nguyện.
Khác với giao dịch trên Sở Giao dịch hàng hóa, nơi hợp đồng được chuẩn hóa về khối lượng, phẩm cấp chất lượng và tháng đáo hạn, hợp đồng OTC cho phép các bên tùy chỉnh điều khoản trong một phạm vi nhất định để phù hợp hơn với nhu cầu thực tế.
Mục tiêu cốt lõi của thị trường OTC là hỗ trợ phòng ngừa rủi ro biến động giá (hedging), đặc biệt đối với những nhu cầu mà hợp đồng chuẩn hóa trên Sở Giao dịch hàng hóa chưa thể đáp ứng đầy đủ.
Chẳng hạn, một hãng hàng không có nhu cầu cố định giá nhiên liệu bay theo từng tháng trong năm tài chính. Mặc dù trên các Sở Giao dịch quốc tế đã có những hợp đồng nhiên liệu bay chuẩn hóa, quy định về khối lượng, điểm tham chiếu giá và kỳ hạn có thể không hoàn toàn phù hợp với nhu cầu tiêu thụ thực tế của doanh nghiệp.
Tương tự, một nhà máy chế biến thức ăn chăn nuôi có thể cần chốt giá cho một lô nguyên liệu với khối lượng riêng và thời điểm giao nhận cụ thể, không trùng với kỳ đáo hạn của hợp đồng niêm yết. Trong trường hợp này, hợp đồng OTC có thể được thiết kế linh hoạt hơn để đáp ứng nhu cầu của doanh nghiệp.
Vì vậy, OTC không đồng nghĩa với một thị trường tự phát, thiếu kiểm soát hay nằm ngoài khuôn khổ pháp luật. Đây là một cấu phần của hệ thống tài chính thương mại toàn cầu, phục vụ nhu cầu quản trị rủi ro giá của các doanh nghiệp và định chế tài chính.
Các công cụ phổ biến trên thị trường OTC bao gồm:
-
Hợp đồng kỳ hạn (Forward): Thỏa thuận mua hoặc bán hàng hóa tại một thời điểm trong tương lai với mức giá được xác định trước.
-
Hợp đồng hoán đổi (Swap): Thỏa thuận trao đổi các dòng tiền dựa trên biến động giá hoặc một mức giá tham chiếu.
-
Hợp đồng quyền chọn (Option): Trao cho bên mua quyền, nhưng không phải nghĩa vụ, mua hoặc bán tài sản cơ sở theo các điều kiện đã thỏa thuận.
Những nhóm hàng hóa cơ sở thường được giao dịch bao gồm năng lượng như dầu thô, khí tự nhiên, điện năng; kim loại như đồng, nhôm, niken, quặng sắt; cùng các mặt hàng nông sản và nguyên liệu công nghiệp như ngũ cốc, cà phê, đường và cao su.
Theo số liệu được bài viết dẫn từ Ngân hàng Thanh toán Quốc tế (BIS), tính đến cuối năm 2025, tổng giá trị danh nghĩa của thị trường phái sinh hàng hóa OTC toàn cầu đạt khoảng 2,8 nghìn tỷ USD, tăng 15,7% so với cuối năm 2024. Mức tăng này có một phần nguyên nhân từ việc BIS mở rộng phạm vi báo cáo trong đợt khảo sát năm 2025.
Con số trên cho thấy quy mô đáng kể của thị trường OTC trong hệ thống tài chính toàn cầu, đồng thời phản ánh nhu cầu ngày càng lớn đối với các công cụ quản trị rủi ro giá trong bối cảnh địa chính trị và chuỗi cung ứng có nhiều biến động.
2. Các chủ thể tham gia trong cấu trúc thị trường OTC hiện đại
Thị trường OTC hàng hóa trên thế giới vận hành với sự tham gia của nhiều nhóm chủ thể, kết hợp cùng hệ thống hạ tầng thanh toán bù trừ và báo cáo giao dịch.
Thứ nhất, các tổ chức cung cấp dịch vụ giao dịch.
Nhóm này bao gồm ngân hàng đầu tư và các định chế kinh doanh hàng hóa chuyên nghiệp có năng lực tài chính, được cấp phép hoặc đăng ký hoạt động theo quy định tại từng quốc gia.
Sau khi ký kết hợp đồng OTC và tiếp nhận rủi ro từ khách hàng, các tổ chức này thường thực hiện nghiệp vụ phòng ngừa rủi ro cho phần rủi ro đã nhận. Việc phòng ngừa có thể được thực hiện thông qua giao dịch với bên thứ ba hoặc sử dụng các sản phẩm thay thế tương đương trên Sở Giao dịch hàng hóa.
Thứ hai, các nhà giao dịch.
Đây là nhóm bao gồm doanh nghiệp có nhu cầu phòng ngừa rủi ro và các nhà đầu tư chuyên nghiệp.
Các doanh nghiệp sản xuất, trồng trọt, khai khoáng, chăn nuôi và thương mại xuất nhập khẩu thường có nhu cầu bảo vệ biên lợi nhuận trước những biến động bất lợi của giá hàng hóa.
Bên cạnh đó, các quỹ đầu tư và công ty kinh doanh hàng hóa chuyên nghiệp cũng tham gia thị trường với vai trò tiếp nhận rủi ro và cung cấp thanh khoản.
Thứ ba, hệ thống hạ tầng thanh toán bù trừ và báo cáo tập trung.
Một thành phần quan trọng trong cấu trúc OTC hiện đại là Đối tác bù trừ trung tâm (Central Counterparty - CCP).
Sau khi hai bên thỏa thuận giao dịch OTC, hợp đồng có thể được chuyển vào hệ thống CCP. Tổ chức này đứng giữa người mua và người bán, trở thành đối tác trực tiếp của cả hai bên, đồng thời thực hiện quản lý ký quỹ nhằm giảm thiểu rủi ro đối tác và nguy cơ mất khả năng thanh toán.
Một số tổ chức bù trừ được đề cập trong bài viết gồm CME Clearing, ICE Clear Europe, LME Clear và SGX-DC.
Ngoài ra, thị trường còn có các nền tảng thực thi giao dịch điện tử như SEF tại Mỹ, MTF/OTF tại Anh và EU, cùng Kho dữ liệu giao dịch (Trade Repository) phục vụ việc lưu trữ thông tin hợp đồng và báo cáo cho cơ quan quản lý.
Sự kết hợp giữa các chủ thể cung cấp dịch vụ, nhà giao dịch và hạ tầng hỗ trợ giúp thị trường OTC duy trì tính linh hoạt trong thỏa thuận, đồng thời tăng cường khả năng quản lý rủi ro và minh bạch thông tin.
3. Phân biệt OTC hàng hóa với OTC chứng khoán và các sàn giao dịch không được cấp phép
Một trong những vấn đề quan trọng khi tìm hiểu thị trường OTC là cần phân biệt rõ bản chất của các loại hình giao dịch, tránh đánh đồng những thị trường có cơ chế và khuôn khổ pháp lý khác nhau.
OTC hàng hóa và OTC chứng khoán có bản chất khác nhau.
Tại Việt Nam, OTC chứng khoán thường được hiểu là hoạt động mua bán cổ phiếu của các công ty chưa niêm yết. Khi giao dịch hoàn tất, người mua nhận quyền sở hữu cổ phần tương ứng.
Trong khi đó, OTC hàng hóa là giao dịch các hợp đồng phái sinh như hợp đồng kỳ hạn, hợp đồng hoán đổi và hợp đồng quyền chọn. Tại thời điểm ký kết, các bên xác lập quyền và nghĩa vụ theo hợp đồng, trong đó nghĩa vụ thanh toán được xác định trong tương lai dựa trên biến động giá của hàng hóa tham chiếu. Không có tài sản hàng hóa vật chất nào mặc nhiên đổi chủ tại thời điểm ký kết hợp đồng.
OTC hàng hóa cũng không đồng nghĩa với các sàn ngoại hối, tài sản mã hóa hoặc quyền chọn nhị phân không được cấp phép.
Theo những tiêu chí được tác giả đề cập, một giao dịch OTC hàng hóa theo thông lệ quốc tế cần có các yếu tố cơ bản:
-
Tổ chức cung cấp dịch vụ phải được cơ quan có thẩm quyền cấp phép và giám sát theo quy định.
-
Khách hàng đáp ứng các tiêu chuẩn về năng lực tài chính và mức độ hiểu biết phù hợp.
-
Các bên ký kết hợp đồng khung theo mẫu chuẩn của ngành, có cơ chế bảo đảm ký quỹ và thực hiện giao dịch trong hạn mức được phê duyệt.
Những tiêu chí này cho thấy tính linh hoạt của giao dịch OTC cần đi cùng các yêu cầu về quản trị rủi ro, năng lực tài chính và cơ chế giám sát phù hợp.
4. Kinh nghiệm quản lý giao dịch OTC tại một số thị trường quốc tế
Sau cuộc khủng hoảng tài chính năm 2008, nhiều trung tâm tài chính lớn đã tiến hành cải cách mạnh mẽ khung pháp lý đối với thị trường OTC.
Trước thời điểm này, nhiều giao dịch OTC được thực hiện thông qua các thỏa thuận song phương khép kín, khiến rủi ro tín dụng giữa các bên có thể chồng chéo và khó kiểm soát.
Sau khủng hoảng, xu hướng quản lý tại các thị trường lớn chuyển sang mô hình giao dịch linh hoạt nhưng tăng cường bù trừ tập trung và báo cáo minh bạch. Nghĩa vụ báo cáo được áp dụng đối với phần lớn các loại phái sinh OTC, bao gồm cả phái sinh hàng hóa.
4.1. Thị trường Mỹ: Kết hợp giữa giao dịch OTC và Sở Giao dịch tập trung
Tại Mỹ, Chương VII của Đạo luật Dodd-Frank năm 2010 quy định về quản lý giao dịch hoán đổi (swap), bao gồm cả swap hàng hóa, dưới sự giám sát của Ủy ban Giao dịch hàng hóa tương lai (CFTC).
Thị trường OTC hàng hóa tại Mỹ hiện tồn tại dưới ba hình thức chính:
-
Giao dịch song phương chưa thực hiện bù trừ tập trung.
-
Giao dịch OTC được đưa vào hệ thống bù trừ tập trung.
-
Giao dịch được thực hiện trên nền tảng điện tử SEF và thực hiện bù trừ.
Một điểm đáng chú ý là thị trường Mỹ có cơ chế chuyển đổi giữa giao dịch OTC và Sở Giao dịch hàng hóa. Cơ chế này được sử dụng trong một số lĩnh vực như năng lượng và nông sản, thông qua các hình thức như trao đổi vị thế hợp đồng tương lai lấy vị thế hàng hóa vật chất, trao đổi vị thế hợp đồng tương lai lấy vị thế swap/OTC tương ứng hoặc thực hiện giao dịch khối lớn theo thỏa thuận riêng (block trade), sau đó đưa vào bù trừ tại Sở Giao dịch hàng hóa.
Mô hình này cho thấy OTC và thị trường giao dịch tập trung có thể bổ trợ cho nhau, thay vì tồn tại như hai hệ thống hoàn toàn tách biệt.
4.2. Thị trường Vương quốc Anh: Cơ chế giám sát đa tầng
London là một trong những trung tâm tài chính hàng đầu thế giới. Theo khảo sát BIS năm 2025 được bài viết dẫn lại, Anh chiếm khoảng 38% doanh số giao dịch ngoại hối và 50% doanh số phái sinh lãi suất OTC toàn cầu.
Đây là những số liệu về thị trường ngoại hối và phái sinh lãi suất, không phải tỷ trọng riêng của giao dịch OTC hàng hóa. Bên cạnh đó, London cũng là trung tâm quan trọng đối với các lĩnh vực kim loại quý, kim loại cơ bản và năng lượng.
Sau khủng hoảng tài chính năm 2008, thị trường OTC tại Anh chuyển đổi từ mô hình giao dịch song phương khép kín sang cơ chế tăng cường thanh toán bù trừ trung tâm và báo cáo minh bạch.
Trong lĩnh vực hàng hóa, hai tổ chức bù trừ quan trọng tại London là ICE Clear Europe và LME Clear.
Hệ thống giám sát được tổ chức với sự phối hợp của ba cơ quan:
-
Ngân hàng Trung ương Anh (BoE): Giám sát các cơ sở hạ tầng thị trường tài chính trọng yếu, đặc biệt là các Đối tác bù trừ trung tâm.
-
Cơ quan Quản lý An toàn Vi mô (PRA): Giám sát sức khỏe tài chính và tỷ lệ an toàn vốn của các ngân hàng tạo lập thị trường.
-
Cơ quan Quản lý Hành vi Tài chính (FCA): Giám sát hành vi giao dịch, phòng chống thao túng giá và bảo đảm tính minh bạch của thị trường.
Việc phân định chức năng giữa các cơ quan giúp tăng cường hiệu quả giám sát, đồng thời hạn chế những rủi ro có thể phát sinh trong quá trình vận hành thị trường.
4.3. Thị trường Singapore: Chuẩn hóa công nghệ và hạ tầng giao dịch
Singapore là một trong những trung tâm thương mại và quản trị rủi ro hàng hóa quan trọng tại khu vực châu Á - Thái Bình Dương. Vị trí địa lý chiến lược, cơ sở hạ tầng tài chính phát triển và khuôn khổ pháp lý chặt chẽ đã góp phần củng cố vai trò của quốc gia này trong hoạt động giao thương và định giá hàng hóa.
Thị trường chịu sự quản lý của Cơ quan Tiền tệ Singapore (MAS) theo Luật Chứng khoán và Hợp đồng tương lai (SFA).
Một điểm đáng chú ý trong mô hình Singapore là cơ chế tích hợp các hoạt động sau giao dịch nhằm giảm thiểu rủi ro đối tác, bao gồm ba cấu phần:
Giao dịch song phương truyền thống: Các bên trực tiếp đàm phán điều khoản hợp đồng về khối lượng, chất lượng và kỳ hạn, đồng thời chịu trách nhiệm quản lý rủi ro tín dụng giữa các bên theo hợp đồng khung.
Thế nợ và bù trừ trung tâm: Sau khi giao dịch OTC được thỏa thuận song phương, một số hợp đồng có thể được đăng ký và chuyển vào hệ thống bù trừ trung tâm của SGX. Tại đây, CCP trở thành đối tác trực tiếp của cả bên mua và bên bán, góp phần giảm thiểu nguy cơ đổ vỡ dây chuyền.
Báo cáo giao dịch: Các tổ chức thuộc diện điều chỉnh phải báo cáo giao dịch phái sinh OTC về kho dữ liệu giao dịch. Hệ thống này lưu trữ thông tin chi tiết về hợp đồng, hỗ trợ cơ quan quản lý theo dõi hoạt động thị trường và giám sát rủi ro hệ thống.
Kinh nghiệm của Singapore cho thấy công nghệ, hạ tầng bù trừ và dữ liệu tập trung là những yếu tố quan trọng để tăng cường tính minh bạch và hiệu quả quản lý thị trường OTC.
5. Những gợi mở đối với thị trường giao dịch hàng hóa phái sinh Việt Nam
Tại Việt Nam, việc xây dựng Dự thảo Luật Giao dịch hàng hóa phái sinh đang mở ra cơ hội hoàn thiện khuôn khổ pháp lý cho thị trường, trong đó có quy định đối với hoạt động giao dịch phi tập trung.
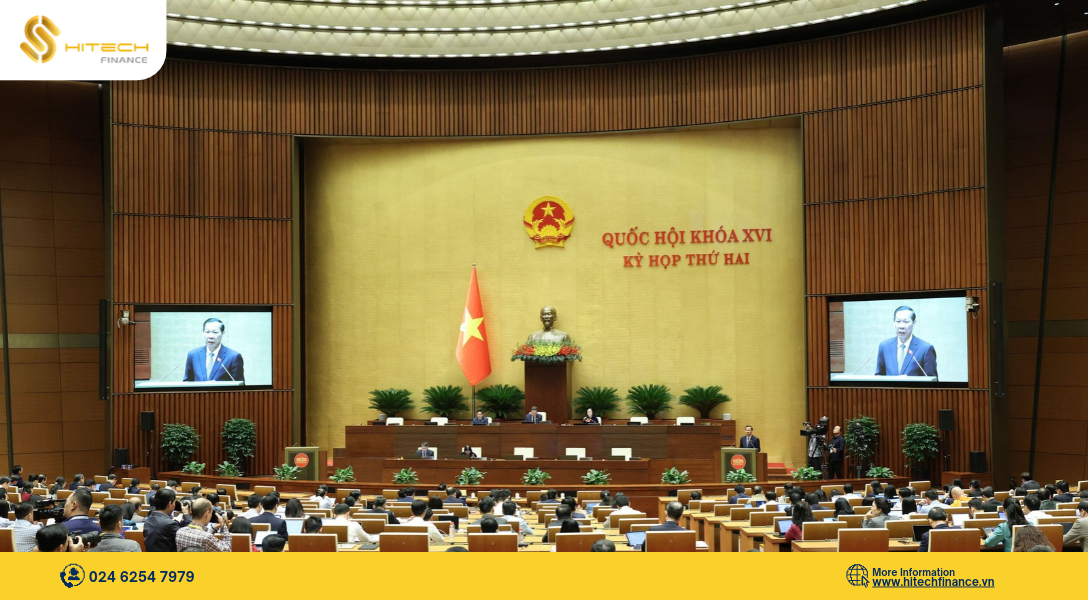
Theo thông tin được bài viết đề cập, ngày 11/11/2026, Chính phủ đã trình Quốc hội dự án Luật gồm 8 chương, 57 điều tại Kỳ họp thứ Hai, Quốc hội khóa XVI. Ngày 13/11/2026, các đại biểu Quốc hội đã thảo luận tại tổ về dự án Luật. Theo Tờ trình của Chính phủ, dự án Luật dự kiến được xem xét, thông qua tại Kỳ họp thứ Ba.
Trong bối cảnh đó, kinh nghiệm quốc tế đặt ra một số vấn đề đáng chú ý đối với quá trình hoàn thiện khung pháp lý tại Việt Nam.
Thứ nhất, cần xây dựng cơ chế quản lý phù hợp với đặc thù của giao dịch OTC.
OTC có đặc điểm linh hoạt trong thiết kế hợp đồng, đáp ứng các nhu cầu phòng ngừa rủi ro giá mà hợp đồng chuẩn hóa chưa thể đáp ứng đầy đủ. Do đó, cơ chế quản lý cần tính đến đặc điểm này, thay vì áp dụng hoàn toàn cách thức quản lý của thị trường giao dịch tập trung.
Thứ hai, tăng cường vai trò của hệ thống thanh toán bù trừ.
Kinh nghiệm từ Mỹ, Anh và Singapore cho thấy CCP có vai trò quan trọng trong việc quản lý ký quỹ, giảm thiểu rủi ro đối tác và hạn chế nguy cơ mất khả năng thanh toán dây chuyền. Việc phát triển hạ tầng bù trừ phù hợp có thể góp phần nâng cao mức độ an toàn của thị trường.
Thứ ba, hoàn thiện cơ chế báo cáo và minh bạch dữ liệu giao dịch.
Kho dữ liệu giao dịch tập trung giúp lưu trữ thông tin hợp đồng, hỗ trợ cơ quan quản lý nhận diện các vị thế và theo dõi rủi ro hệ thống. Đây là một trong những nền tảng quan trọng để giám sát thị trường OTC hiệu quả.
Thứ tư, bảo đảm sự phối hợp giữa tính linh hoạt và yêu cầu quản trị rủi ro.
Thị trường OTC cần duy trì khả năng tùy biến hợp đồng để phục vụ nhu cầu thực tế của doanh nghiệp, đồng thời phải có các tiêu chuẩn phù hợp về năng lực tài chính, ký quỹ, hạn mức giao dịch và giám sát hoạt động của các chủ thể tham gia.
Nhìn từ kinh nghiệm quốc tế, việc phát triển thị trường OTC không đồng nghĩa với tập trung hóa toàn bộ hoạt động giao dịch. Điều quan trọng là bảo đảm các giao dịch được nhận diện, báo cáo và quản lý rủi ro tương xứng với tính chất, quy mô và mức độ phức tạp của từng loại hợp đồng.
Kết luận
Thị trường OTC hàng hóa phái sinh giữ vai trò bổ trợ cho thị trường giao dịch tập trung, đặc biệt trong việc đáp ứng những nhu cầu phòng ngừa rủi ro giá có tính đặc thù của doanh nghiệp.
Kinh nghiệm từ Mỹ, Vương quốc Anh và Singapore cho thấy một thị trường OTC phát triển cần được đặt trong khuôn khổ pháp lý minh bạch, với sự kết hợp giữa giao dịch linh hoạt, hệ thống thanh toán bù trừ, cơ chế báo cáo tập trung và hoạt động giám sát phù hợp.
Đối với Việt Nam, quá trình xây dựng Luật Giao dịch hàng hóa phái sinh là cơ hội để nghiên cứu, tiếp thu có chọn lọc kinh nghiệm quốc tế, hướng tới một thị trường phát triển đồng bộ, minh bạch và có khả năng quản trị rủi ro hiệu quả.
Nguồn tham khảo: VnEconomy “Giao dịch OTC hàng hóa phái sinh nhìn từ thị trường quốc tế”.
Tác giả bài viết gốc: TS. Đinh Thế Hiển Viện Nghiên cứu Tin học và Kinh tế ứng dụng.
Đăng ngày: 16/11/2026.
Bài viết gốc: https://vneconomy.vn/giao-dich-otc-hang-hoa-phai-sinh-nhin-tu-thi-truong-quoc-te.htm
Nội dung trên được HTF biên tập và tổng hợp từ bài viết gốc nhằm cung cấp thông tin tham khảo về thị trường hàng hóa phái sinh quốc tế. Các nhận định và quan điểm chuyên môn trong bài viết được dẫn theo tác giả nguồn; nội dung về Dự thảo Luật được trình bày theo tình trạng và thông tin tại thời điểm bài viết gốc được đăng tải.